Pit 38 kto go wypełnia i kiedy trzeba to zrobić?
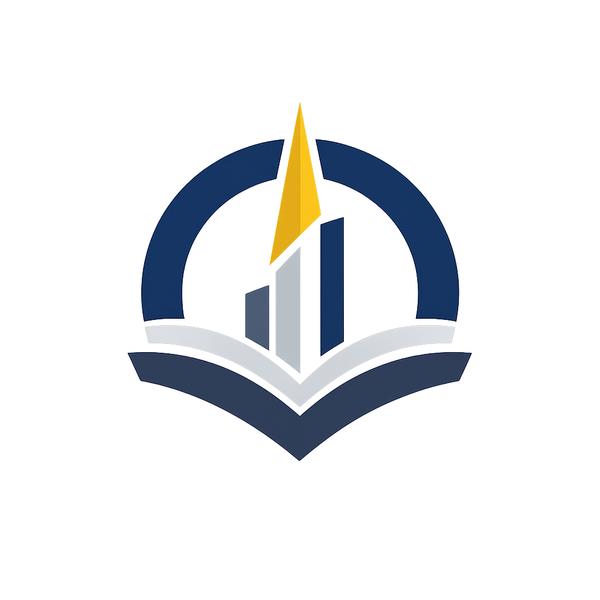
PIT-38 składa osoba fizyczna, która w danym roku sprzedała papiery wartościowe, instrumenty pochodne, udziały lub kryptowaluty, a także podatnik rozliczający stratę z kapitałów pieniężnych. Poniżej wyjaśniamy kto go wypełnia, kiedy trzeba to zrobić, jak wygląda rozliczenie oraz jakie błędy są najczęstsze. Podatek od dochodów wykazywanych w tym zeznaniu wynosi 19 procent, a za 2025 rok złożysz je od 15 lutego 2026 r. do 30 kwietnia 2026 r.. W usłudze Twój e-PIT część danych może być uzupełniona na podstawie informacji PIT-8C, a po terminie system może zaakceptować przygotowane zeznanie automatycznie, jeśli sam go nie złożysz.
Czym jest PIT-38?
PIT-38 to roczne zeznanie podatkowe dla osób fizycznych rozliczających dochody z kapitałów pieniężnych oraz odpłatnego zbycia niektórych praw majątkowych, w tym sprzedaży akcji, obligacji, ETF-ów, udziałów, instrumentów pochodnych i kryptowalut. W formularzu wykazuje się przychody, koszty uzyskania przychodu, dochód albo stratę oraz podatek według stawki 19 procent.
Samo posiadanie akcji, udziałów, obligacji, jednostek funduszy lub kryptowalut nie powoduje obowiązku złożenia PIT-38. Obowiązek powstaje przede wszystkim przy sprzedaży lub innym odpłatnym zbyciu oraz gdy rozliczasz stratę z tych źródeł.
Kto wypełnia PIT-38?
- Osoba fizyczna, która uzyskała dochód lub przychód z odpłatnego zbycia papierów wartościowych.
- Inwestor sprzedający akcje, ETF-y, obligacje lub udziały.
- Osoba uzyskująca przychody z instrumentów pochodnych.
- Osoba sprzedająca kryptowaluty.
- Podatnik rozliczający stratę z kapitałów pieniężnych z lat ubiegłych.
Jeśli w tym samym roku masz także inne źródła dochodu rozliczane w PIT-37, PIT-36 lub PIT-28, PIT-38 składasz niezależnie od tych formularzy, nie łącząc dochodów kapitałowych z innymi źródłami.
Kiedy trzeba złożyć PIT-38?
Formularz składa się standardowo od 15 lutego do 30 kwietnia roku następującego po roku podatkowym. Za 2025 rok termin upływa 30 kwietnia 2026 r.. Jeżeli nie złożysz samodzielnie PIT-38 za 2025 r., zeznanie przygotowane w usłudze Twój e-PIT może zostać po terminie automatycznie zaakceptowane.
Gdzie i jak złożyć PIT-38?
PIT-38 możesz złożyć elektronicznie w usłudze Twój e-PIT, przez system e-Deklaracje albo w formie papierowej w urzędzie skarbowym. Dane z poprawnych informacji PIT-8C przekazywanych przez instytucje finansowe mogą zostać przeniesione do usługi Twój e-PIT, co ułatwia wypełnienie zeznania.
Czy trzeba składać PIT-38, gdy nie było sprzedaży?
Co do zasady nie. Sam zakup lub posiadanie aktywów nie tworzy obowiązku złożenia PIT-38. Wyjątkiem może być konieczność rozliczenia kosztów albo straty zgodnie z przepisami o kapitałach pieniężnych.
Czy trzeba płacić zaliczki?
Przy typowych transakcjach kapitałowych podatek rozlicza się w zeznaniu rocznym, a nie w miesięcznych zaliczkach. Stawka podatku wynosi 19 procent.
Czy broker rozlicza podatek za inwestora?
Broker może przekazać informację PIT-8C, ale nie zastępuje to złożenia PIT-38. Podatnik samodzielnie przenosi i weryfikuje dane oraz odpowiada za poprawność rozliczenia. Informacje z PIT-8C mogą zasilić Twój e-PIT, co jednak nie zwalnia z obowiązku sprawdzenia kompletności danych.
Czy można rozliczyć wspólnie z małżonkiem?
Dochody kapitałowe nie są łączone z dochodami małżonka tak jak dochody opodatkowane według skali. PIT-38 rozliczasz odrębnie od wspólnego rozliczenia małżonków, jeśli takie dotyczy innych źródeł dochodu.
Czy można przekazać 1,5 procent podatku?
Podatek z PIT-38 nie jest rozliczany według skali. Kwestia przekazania 1,5 procent organizacji pożytku publicznego wymaga odniesienia do całego zeznania i obowiązujących zasad w danym roku podatkowym.
Jak wygląda proces rozliczenia?
- Zbierz dokumenty dotyczące transakcji, w szczególności PIT-8C, zestawienia z rachunków maklerskich, potwierdzenia transakcji na giełdach kryptowalut oraz dowody poniesionych kosztów.
- Ustal przychody uzyskane ze sprzedaży lub innego odpłatnego zbycia aktywów finansowych i praw majątkowych.
- Ustal koszty nabycia oraz inne koszty bezpośrednio związane z transakcjami. Koszty możesz rozliczyć, jeśli są odpowiednio udokumentowane.
- Oblicz dochód jako różnicę między przychodem a kosztem. Jeśli koszty przewyższają przychód, powstaje strata.
- Wykazuj rozliczenie strat z lat ubiegłych zgodnie z przepisami dla kapitałów pieniężnych.
- Oblicz podatek według stawki 19 procent.
- Wyślij PIT-38 do urzędu skarbowego w ustawowym terminie do 30 kwietnia, przy czym okno składania rozpoczyna się 15 lutego.
- Jeśli z rozliczenia wynika podatek do zapłaty, ureguluj należność w terminie wynikającym z zeznania.
Jakie są najważniejsze elementy formularza?
- Dane identyfikacyjne podatnika.
- Przychody z odpłatnego zbycia papierów wartościowych, udziałów, instrumentów pochodnych oraz kryptowalut.
- Koszty uzyskania przychodów oraz dochód albo strata.
- Rozliczenie strat z lat ubiegłych z tego samego źródła.
- Podatek liczony według stawki 19 procent.
Czym różni się PIT-8C od PIT-38?
PIT-8C to informacja przekazywana podatnikowi i administracji przez określone instytucje finansowe. Nie zastępuje on zeznania PIT-38. Podatnik powinien zweryfikować, czy PIT-8C obejmuje wszystkie transakcje, w tym operacje u zagranicznych brokerów oraz na giełdach kryptowalut, a w przypadku wielu rachunków uwzględnić dane ze wszystkich źródeł.
Jak rozliczyć przychody z kryptowalut?
Sprzedaż kryptowaluty za walutę tradycyjną, towar lub usługę powoduje konieczność wykazania przychodu w PIT-38. Zamiana jednej kryptowaluty na inną jest traktowana odmiennie niż sprzedaż za walutę tradycyjną. Koszty nabycia powinny być właściwie udokumentowane i rozliczane zgodnie z zasadami dla tego źródła przychodów. Warto zwrócić szczególną uwagę na opłaty transakcyjne, kursy walut oraz transakcje na zagranicznych giełdach.
Na czym polega rozliczanie straty z kapitałów?
Strata z obrotu papierami wartościowymi lub kryptowalutami nie obniża dochodów z etatu ani działalności gospodarczej. Można ją rozliczać w kolejnych latach, ale wyłącznie z dochodami tego samego rodzaju. Mimo braku podatku do zapłaty strata nadal może wymagać złożenia PIT-38 w danym roku.
Jakie są najczęstsze błędy?
- Nieuwzględnienie rachunku zagranicznego lub transakcji na zagranicznej giełdzie kryptowalut.
- Przepisanie wyłącznie wyniku z platformy zamiast prawidłowego ustalenia przychodów i kosztów.
- Pominięcie kosztów zakupu akcji lub kryptowalut oraz opłat transakcyjnych, mimo posiadania dokumentów.
- Błędne przeliczenie transakcji w walutach obcych.
- Nieuwzględnienie straty z wcześniejszych lat mimo prawa do jej rozliczenia.
- Założenie, że otrzymanie PIT-8C oznacza automatyczne rozliczenie podatku bez potrzeby złożenia PIT-38.
- Złożenie wyłącznie PIT-37 mimo uzyskania dochodów kapitałowych wymagających osobnego zeznania.
- Brak dokumentów potwierdzających koszty i koszty nabycia aktywów.
Ile osób rozlicza PIT-38 i co mówią statystyki?
W 2024 r. PIT-38 złożyło około 970 943 podatników, zgodnie z danymi właściwych publikacji statystycznych dla tego roku. Dla porównania, w 2023 r. odnotowano około 466 976 podatników składających PIT-38 bez pośrednictwa płatników. Różnice wynikają z metodologii, zakresu danych oraz sposobu klasyfikacji zeznań, dlatego przy przytaczaniu liczb należy wskazywać rok i źródło.
Jaki jest kierunek zmian w rozliczeniach?
Administracja kontynuuje cyfryzację i automatyzację rozliczeń, w tym automatyczne uzupełnianie formularzy na podstawie danych KAS oraz rozwój funkcjonalności usługi Twój e-PIT. Przy braku działania podatnika przygotowane w systemie zeznanie może zostać zaakceptowane po upływie terminu, co wymaga wcześniejszej weryfikacji danych po stronie podatnika.
MagazynInwestycyjny.pl to nowy portal tworzony przez pasjonatów finansów, którzy przekładają skomplikowane zagadnienia inwestycyjne na praktyczne porady i klarowne analizy. Koncentrujemy się na ETF-ach, akcjach, metalach szlachetnych i walutach, a każdy materiał opiera się na sprawdzonych źródłach i przejrzystości. Naszym celem jest edukacja i inspiracja inwestorów na każdym etapie rozwoju.