Jak zacząć automatyczne inwestowanie i co warto wiedzieć
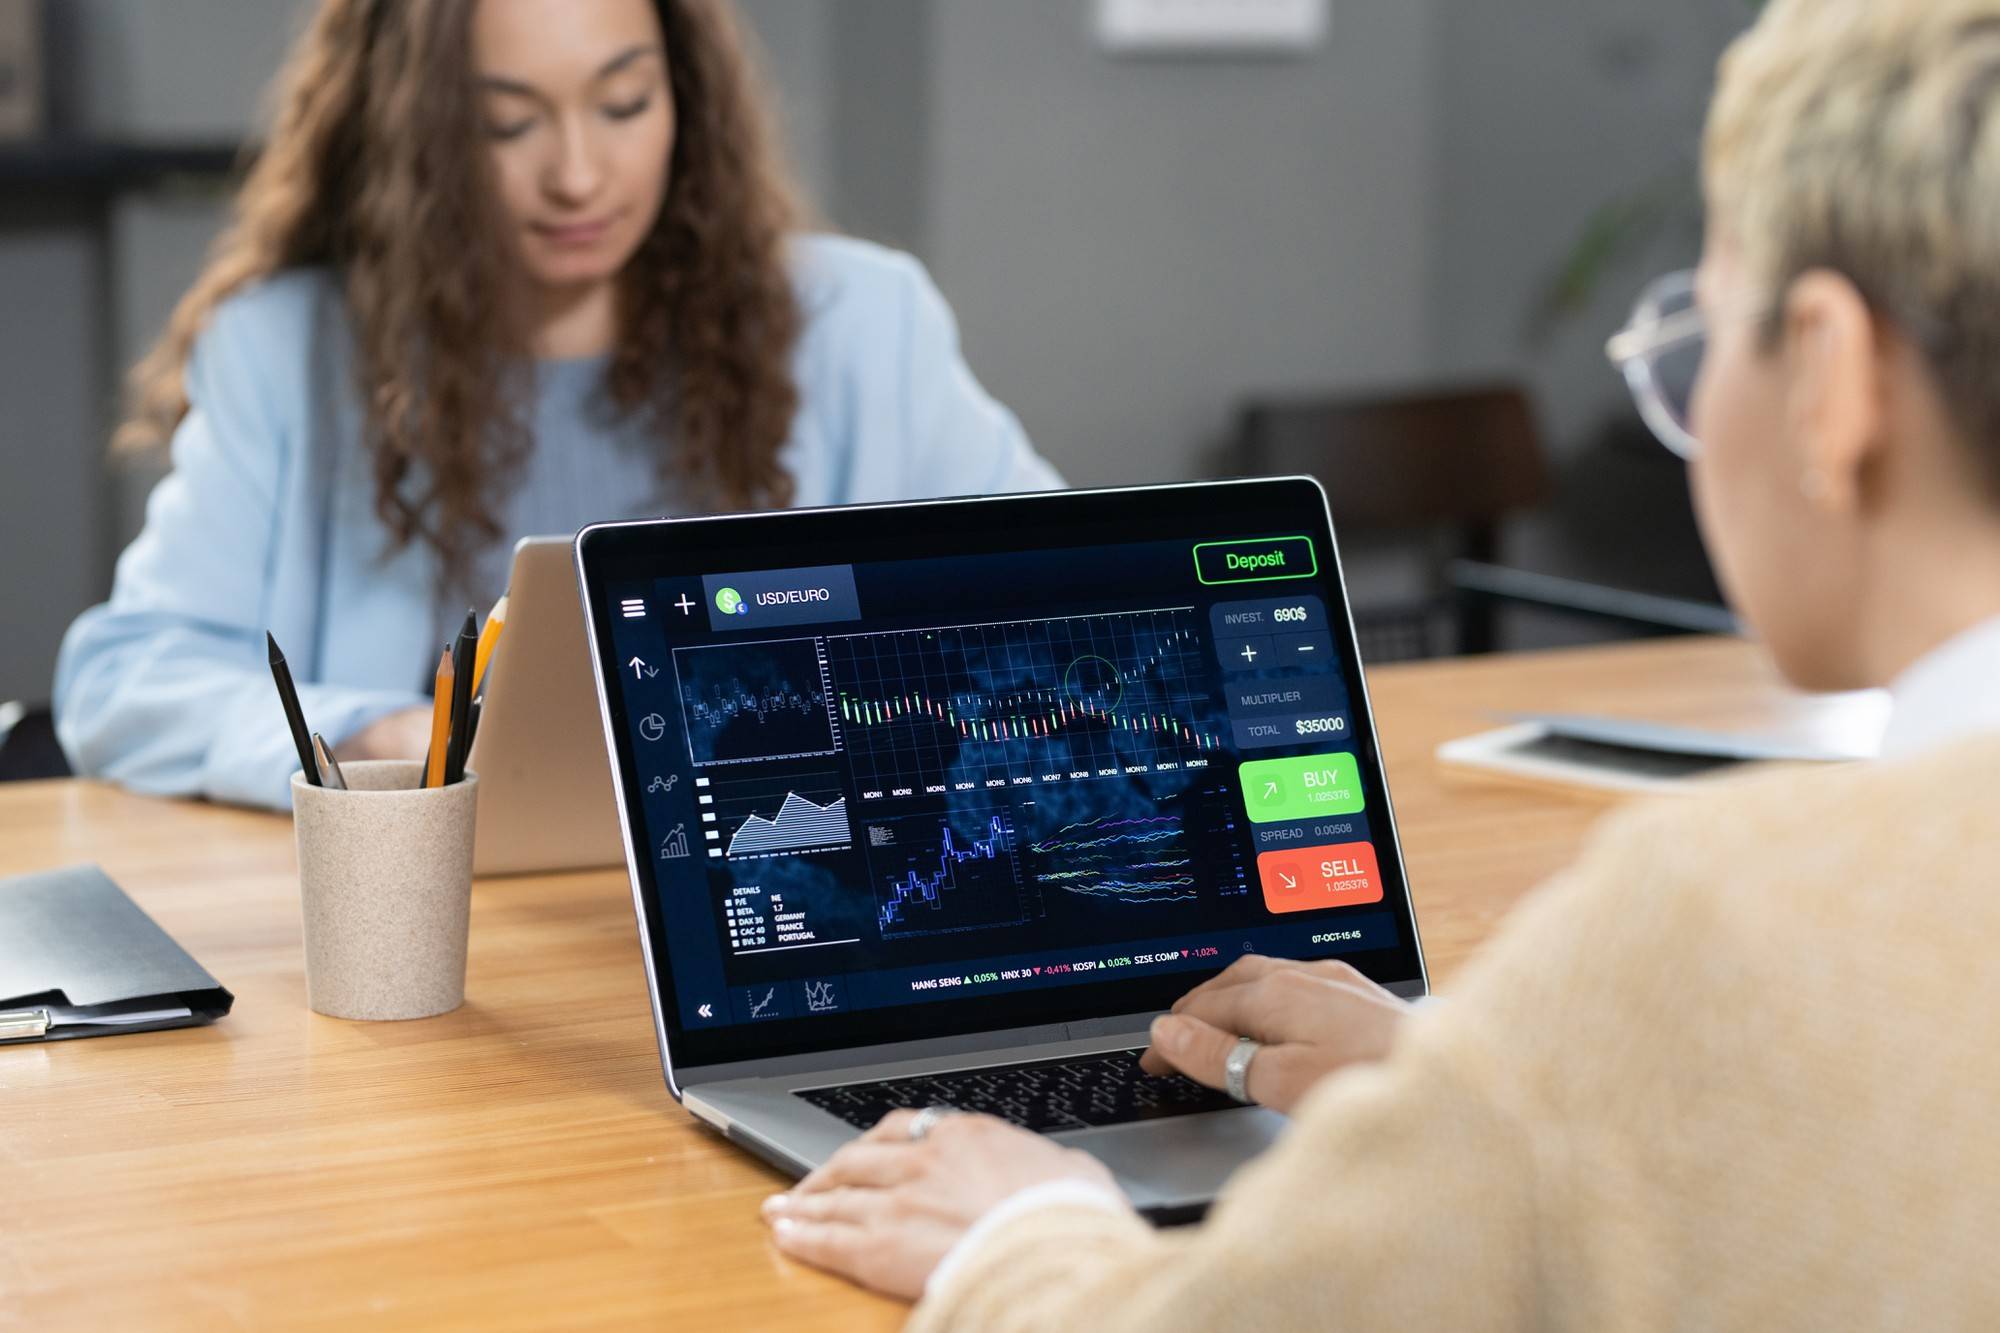
Automatyczne inwestowanie pozwala uruchomić regularne wpłaty, zakupy aktywów, alokację aktywów i rebalancing według wcześniej ustalonych reguł lub przez algorytm. Najszybciej zaczniesz, wybierając model działania, wypełniając ankietę inwestycyjną, ustawiając wpłaty cykliczne i uruchamiając portfel. Warto pamiętać, że system nie gwarantuje zysku, a fundusze ETF i inne instrumenty mogą tracić na wartości.
Czym jest automatyczne inwestowanie?
Automatyczne inwestowanie to proces, w którym reguły zakupów, wpłat i utrzymania struktury portfela realizuje algorytm lub wcześniej zdefiniowany plan. Popularnymi formami są robo-doradztwo, automatyczne plany inwestycyjne oparte na ETF lub funduszach, inwestowanie pasywne oraz strategie algorytmiczne. W modelu robo-doradczym portfele buduje się przeważnie z ETF-ów, dopasowując je do deklarowanego poziomu ryzyka, horyzontu i celu finansowego.
Automatyzacja pomaga ograniczyć wpływ emocji, jednak nie usuwa ryzyka rynkowego. System nie gwarantuje ani wyniku, ani ochrony kapitału, a notowane na giełdzie fundusze i inne aktywa mogą okresowo spadać.
Jak zacząć krok po kroku?
Najpierw określ cel oraz ramy czasowe. Oceń sytuację finansową i zbuduj płynną rezerwę, a dopiero potem uruchamiaj inwestowanie. Zdecyduj o modelu działania, na przykład robo-doradztwie lub samodzielnym planie automatycznych zakupów.
Wypełnij ankietę inwestycyjną, która bada doświadczenie, wiedzę, sytuację finansową, akceptację strat i horyzont. W robo-doradztwie na tej podstawie algorytm dobiera portfel z ETF-ów do profilu ryzyka i celu.
Ustaw wpłaty cykliczne, aby utrzymać dyscyplinę i ograniczyć ryzyko przypadkowego wyjścia z rynku. Następnie platforma automatycznie realizuje zakupy i może reinwestować wpływy z portfela. Regularne utrzymywanie proporcji zapewnia rebalancing, który bywa inicjowany kalendarzowo albo po przekroczeniu odchyleń. Należy pamiętać, że rebalancing może wiązać się z kosztami transakcyjnymi oraz skutkami podatkowymi przy sprzedaży aktywów.
Kontroluj portfel okresowo. Zmieniaj ustawienia tylko wtedy, gdy modyfikacji wymaga cel, horyzont, dochody lub tolerancja na straty, a nie z powodu krótkoterminowych wahań.
Jak działa robo-doradztwo?
Robo-doradztwo opiera się na ankiecie i modelu portfelowym, który dobiera koszyk ETF-ów do profilu ryzyka, horyzontu i celu inwestora. Portfel jest następnie automatycznie utrzymywany i równoważony w oparciu o reguły algorytmu. Zasady ochrony inwestorów mają obowiązywać niezależnie od tego, czy usługę świadczy człowiek, czy algorytm.
Do głównych ryzyk należą błędne określenie profilu, niepełne zrozumienie działania algorytmu, ryzyko technologiczne, ograniczony kontakt z doradcą i niejasne koszty. Warto też wiedzieć, że różne algorytmy mogą przyporządkować temu samemu inwestorowi odmienne proporcje akcji i obligacji, co przekłada się na różne poziomy zmienności i oczekiwanych wyników.
Jakie są główne formy automatycznego inwestowania?
Najczęściej spotykane rozwiązania to:
- Robo-doradztwo z portfelami ETF-ów kalibrowanymi do profilu ryzyka, horyzontu i celu.
- Automatyczne plany inwestycyjne umożliwiające zlecenia cyklicznych zakupów wybranych funduszy.
- Inwestowanie pasywne z naciskiem na szeroko zdywersyfikowane ETF-y indeksowe utrzymywane długoterminowo.
- Strategie algorytmiczne realizujące z góry zdefiniowane warunki zleceń.
We wszystkich przypadkach należy pamiętać, że ETF-y i inne instrumenty rynkowe mogą tracić, a automatyzacja nie gwarantuje zysków.
Na czym polega alokacja aktywów i rebalancing?
Alokacja aktywów to podział kapitału między akcje, obligacje, gotówkę, nieruchomości lub inne klasy. Szeroka dywersyfikacja ogranicza ryzyko pojedynczych instrumentów, lecz nie eliminuje skutków globalnych spadków. Osiągane wyniki w długim okresie są w dużej mierze wypadkową właśnie alokacji, kosztów, czasu pozostawania na rynku i konsekwentnych wpłat.
Rebalancing to przywracanie ustalonych proporcji, na przykład po silnych ruchach cen. Może być wywoływany według kalendarza lub po przekroczeniu pasma odchyleń. Częstszy rebalancing precyzyjniej utrzymuje strukturę, lecz zwykle oznacza więcej transakcji i potencjalne koszty oraz konsekwencje podatkowe.
Ile kosztuje automatyczne inwestowanie?
Całkowity koszt to suma opłaty za zarządzanie, kosztów wewnętrznych funduszy mierzonych wskaźnikiem TER, prowizji transakcyjnych, przewalutowań i podatków. W polskich porównaniach robo-doradców często pojawiają się opłaty za zarządzanie rzędu około 0,5 do 1,2 procent rocznie, do których dochodzą koszty ETF-ów. W analizach europejskich wskazywano łączne koszty na poziomie około 0,69 do 1,69 procent, zależnie od modelu i ujętych opłat. Nawet niewielkie różnice w kosztach akumulują się w czasie.
Jakie ryzyka i ograniczenia warto znać?
Najważniejsze ograniczenia to brak gwarancji wyniku, ryzyko rynkowe i możliwość straty kapitału, także w produktach opartych na ETF-ach. W usługach algorytmicznych kluczowe są błędne dopasowanie profilu, ryzyko technologiczne, niepełna przejrzystość kosztów oraz ograniczony kontakt z doradcą. Różne platformy mogą zaproponować temu samemu inwestorowi wyraźnie inne proporcje akcji i obligacji, co zmienia poziom ryzyka i możliwe rezultaty. Zasady ochrony inwestorów powinny działać w takim samym stopniu u dostawców opartych na ludziach i na algorytmach.
Na co zwrócić uwagę przy wyborze platformy?
Przed startem sprawdź:
- opłatę za zarządzanie oraz to, czy podawana stawka uwzględnia TER ETF-ów,
- prowizje transakcyjne i koszty przewalutowania,
- koszty wpłat i wypłat oraz minimalną wpłatę,
- dostępne instrumenty i sposób rebalancingu,
- zasady opodatkowania i raportowania,
- status regulacyjny, nadzór, przechowywanie aktywów oraz ich separację od majątku operatora,
- procedury awaryjne i możliwość sprawnego wycofania środków.
Co z podatkami w Polsce?
Zyski kapitałowe podlegają co do zasady 19 procentowemu podatkowi od dochodów kapitałowych, przy czym sposób rozliczenia zależy od instrumentu i rodzaju rachunku. Warto poznać własne obowiązki podatkowe jeszcze przed startem automatyzacji.
Czy automatyczne inwestowanie pasuje do każdego?
Automatyzacja nie zastępuje rezerwy finansowej, spłaty kosztownych długów, podstawowych ubezpieczeń ani rzetelnej oceny swojej kondycji finansowej. Portfel powinien być dopasowany do profilu ryzyka i horyzontu inwestycyjnego, a ustawienia należy okresowo weryfikować.
Co przyniesie przyszłość automatycznego inwestowania?
Rynek zmierza w stronę niższych kosztów, większej automatyzacji, szerokiego wykorzystania ETF-ów indeksowych, większej personalizacji portfeli i integracji z aplikacjami finansowymi. Zmiany te zwiększają dostępność inwestowania, ale tym bardziej wymagają od inwestora świadomości kosztów, ryzyk i zasad działania algorytmów.
Jak utrzymać dyscyplinę i kontrolę?
Ustaw wpłaty cykliczne, trzymaj się spójnej alokacji aktywów i nie modyfikuj strategii z powodu krótkoterminowych wahań. Pamiętaj o okresowej kontroli, o ryzyku kursowym w ETF-ach notowanych w walutach obcych oraz o tym, że historyczne stopy zwrotu nie gwarantują powtórzenia wyników w przyszłości. Niższe koszty pozostawiają większą część wyniku u inwestora, a konsekwentny rebalancing utrzymuje ryzyko w ryzach.
Podsumowanie
Start w automatyczne inwestowanie sprowadza się do wyboru modelu, rzetelnego określenia profilu ryzyka, ustawienia wpłat cyklicznych i świadomego zarządzania kosztami. Robo-doradcy budują portfele z ETF-ów dostosowane do ryzyka, horyzontu i celu, ale wyników nie gwarantują. Ochrona inwestora, pełna przejrzystość opłat i zrozumienie działania algorytmu są tak samo ważne jak dobór aktywów. Trendy rynkowe sprzyjają niższym kosztom i większej personalizacji, co wzmacnia atrakcyjność automatyzacji dla długoterminowych celów finansowych.
MagazynInwestycyjny.pl to nowy portal tworzony przez pasjonatów finansów, którzy przekładają skomplikowane zagadnienia inwestycyjne na praktyczne porady i klarowne analizy. Koncentrujemy się na ETF-ach, akcjach, metalach szlachetnych i walutach, a każdy materiał opiera się na sprawdzonych źródłach i przejrzystości. Naszym celem jest edukacja i inspiracja inwestorów na każdym etapie rozwoju.