W co inwestować w młodym wieku by zbudować finansową przyszłość?
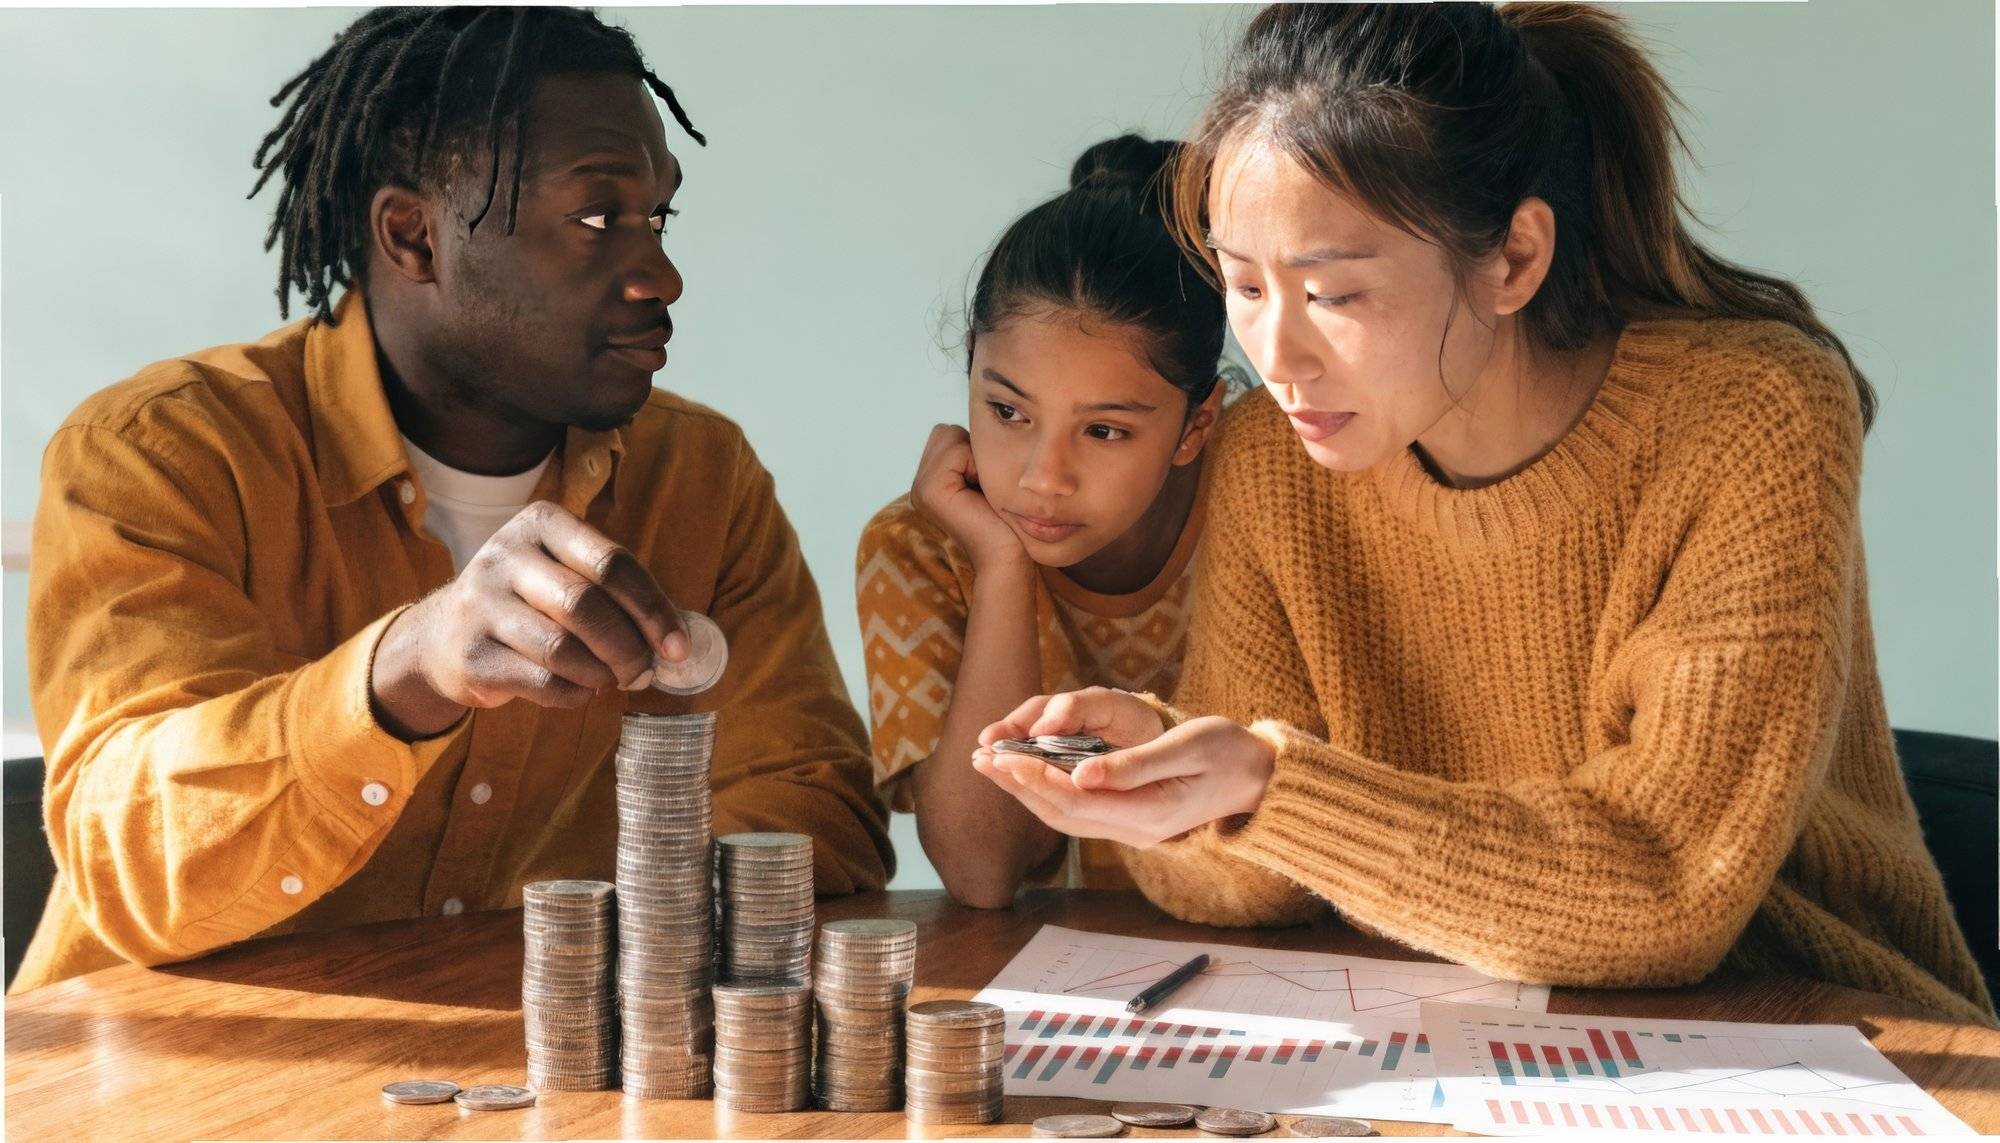
W co inwestować w młodym wieku, by zbudować finansową przyszłość? Najpierw w bezpieczeństwo finansowe, potem w zdywersyfikowane aktywa dopasowane do celu, horyzontu i profilu ryzyka, z naciskiem na regularność, niskie koszty i siłę procentu składanego. W Polsce warto równolegle wykorzystywać konta emerytalne z ulgami podatkowymi IKE i IKZE, z aktualnymi limitami wpłat na 2026 rok oraz dedykowanymi preferencjami podatkowymi.
Co warto zrobić najpierw, zanim zaczniesz inwestować?
Podstawą jest stabilny budżet, kontrola wydatków i stworzenie funduszu awaryjnego w wysokości zwykle 3 do 6 miesięcznych kosztów życia. Środki te powinny być płynne i relatywnie bezpieczne, ponieważ mają służyć wyłącznie nagłym wydatkom, a nie spekulacji rynkowej.
Przed inwestowaniem opłaca się spłacić kosztowne zadłużenie konsumpcyjne. Jeśli oprocentowanie długu przewyższa realistycznie oczekiwaną stopę zwrotu po kosztach i podatkach, spłata długu częściej jest najkorzystniejszą finansowo decyzją.
Zrozum różnicę między oszczędzaniem a inwestowaniem. Oszczędzanie chroni kapitał i płynność, natomiast inwestowanie wiąże się z ryzykiem utraty części lub całości środków i wymaga świadomego podejścia do wahań wartości aktywów.
Weź pod uwagę inflację. Pieniądze realnie zyskują dopiero wtedy, gdy stopa zwrotu po opłatach i podatkach przekracza tempo wzrostu cen w gospodarce.
Unikaj ofert, które obiecują gwarantowane i bardzo wysokie zyski, wywierają presję czasu lub nie przedstawiają jasno ryzyka. To typowe czerwone flagi zwiększające ryzyko oszustwa.
Jak określić cel, horyzont i profil ryzyka?
Ustal konkretny cel inwestycyjny, na przykład emerytura, wkład własny lub ochrona kapitału. Do każdego celu dopasuj horyzont czasowy oraz poziom akceptowanego ryzyka i wymagań dotyczących płynności.
Dla krótkiego horyzontu priorytetem jest bezpieczeństwo i łatwy dostęp do środków. W średnim horyzoncie sensowne bywa łączenie aktywów stabilnych i wzrostowych. Długi horyzont pozwala na większy udział akcji i ETF-ów, jeśli inwestor akceptuje wahania wartości portfela.
Profil ryzyka nie wynika automatycznie z wieku. Liczą się dochody, stabilność zatrudnienia, zobowiązania i odporność psychiczna na spadki. Portfel powinien być na tyle bezpieczny, byś mógł go utrzymać w trudniejszych momentach rynkowych.
Na czym polega procent składany i dlaczego młody wiek ma przewagę?
Procent składany oznacza reinwestowanie zysków, które z czasem także zaczynają pracować. Im dłuższy okres inwestowania, tym większy wpływ kumulacji i tym wyższa może być łączna stopa zwrotu względem samej sumy wpłat. Wczesny start i cierpliwość to jedne z najważniejszych przewag młodego inwestora.
Jakie klasy aktywów rozważyć w młodym wieku?
Gotówka i konta oszczędnościowe zapewniają wysoką płynność i niskie ryzyko rynkowe, choć ich siła nabywcza może spadać w czasie przez inflację. Lokaty bankowe oferują z góry znane oprocentowanie i termin, w zamian za ograniczoną elastyczność dysponowania środkami.
Obligacje skarbowe to pożyczka udzielana państwu. Ich ryzyko kredytowe bywa niższe niż w przypadku obligacji przedsiębiorstw, jednak nie jest równe zeru i wciąż podlegają innym rodzajom ryzyka, w tym zmianom stóp procentowych i inflacji.
ETF-y to fundusze notowane na giełdzie, które często odwzorowują określone indeksy. Dają szeroką dywersyfikację przy relatywnie niskich kosztach, lecz ich wartość może spadać, a ryzyko rynkowe pozostaje istotne.
Akcje mają wyższy potencjał długoterminowego wzrostu w porównaniu z lokatami i obligacjami, ale wyróżniają się większą zmiennością i ryzykiem okresowych spadków wartości.
Nieruchomości wymagają zwykle dużego kapitału wejścia, charakteryzują się mniejszą płynnością oraz kosztami transakcyjnymi i operacyjnymi. Ich wyniki zależą od lokalnej koniunktury.
Kryptowaluty są aktywami o wysokim ryzyku, dużej zmienności i ograniczonej przewidywalności. Nie powinny stanowić podstawy planu finansowego początkującego inwestora.
Czym jest dywersyfikacja i jak ogranicza ryzyko?
Dywersyfikacja polega na podziale środków między różne klasy aktywów, rynki, sektory i waluty, aby ograniczyć wpływ nieudanej inwestycji na cały portfel. Zdywersyfikowany portfel jest mniej wrażliwy na problemy pojedynczej spółki, branży czy kraju.
Odpowiednia alokacja aktywów zwykle łączy część wzrostową, na przykład akcje i ETF-y akcyjne, z częścią stabilizującą, na przykład gotówkę i obligacje. Udział aktywów zagranicznych redukuje koncentrację wyłącznie na polskiej gospodarce i walucie.
Gdzie optymalizować podatki w Polsce w długim terminie?
W Polsce podstawowymi rozwiązaniami emerytalnymi z preferencjami podatkowymi są IKE i IKZE. Limit wpłat na IKE w 2026 roku wynosi 28 260 zł. Limit wpłat na IKZE to 11 304 zł, a dla osób prowadzących pozarolniczą działalność gospodarczą 16 956 zł w 2026 roku.
Wpłaty na IKZE można odliczyć od podstawy opodatkowania w zeznaniu PIT, zgodnie z obowiązującymi zasadami i limitami, co realnie obniża bieżące obciążenie podatkowe. Zarówno IKE, jak i IKZE mogą być prowadzone w różnych formach, między innymi jako rachunki maklerskie, fundusze inwestycyjne lub konta oparte na obligacjach, co ułatwia dopasowanie do profilu inwestora.
Jak zacząć prosto i systematycznie?
W młodym wieku przewagę daje regularność wpłat, na przykład miesięczna systematyka, która zmniejsza ryzyko ulokowania całego kapitału w niekorzystnym momencie. Dyscyplina jest ważniejsza niż incydentalne, duże kwoty.
Postaw na prostotę. Początkujący inwestor zwykle nie potrzebuje wielu produktów. Szeroko zdywersyfikowany fundusz lub ETF może być rozwiązaniem prostszym w obsłudze niż samodzielny dobór licznych pojedynczych aktywów, przy jednoczesnej kontroli kosztów.
Jak kontrolować i rebalansować portfel?
Oceniaj portfel okresowo, a nie po każdej zmianie notowań. Raz lub dwa razy w roku sprawdzaj proporcje aktywów, opłaty, zgodność z celem i poziomem ryzyka. Unikaj sprzedaży pod wpływem paniki, która utrwala straty.
Rebalancing to okresowe przywracanie założonych proporcji aktywów. Pomaga utrzymać ryzyko zgodnie z planem oraz ogranicza nadmierną koncentrację w części portfela, która szybciej rosła w ostatnim okresie.
Co z kosztami, podatkami i inflacją?
Wynik inwestycji analizuj po opłatach i podatkach. W Polsce standardowa stawka podatku od dochodów kapitałowych wynosi co do zasady 19 procent, przy wyjątkach zależnych od rodzaju produktu i sytuacji podatnika. Zwracaj uwagę na prowizje, spread, opłaty za zarządzanie, przewalutowanie, prowadzenie rachunku oraz koszty wyjścia z inwestycji, ponieważ sumarycznie mogą istotnie obniżać długoterminowe wyniki.
Inflacja wpływa na realną siłę nabywczą kapitału. Nawet nominalny zysk może oznaczać stratę realną, jeśli po uwzględnieniu inflacji, opłat i podatków stopa zwrotu jest ujemna. Polityka inwestycyjna powinna to brać pod uwagę w wyborze aktywów i horyzontów.
Po co inwestować w siebie równolegle?
Inwestowanie w siebie, w tym w kompetencje, zdrowie, języki, kwalifikacje i doświadczenie zawodowe, podnosi potencjał dochodowy i zdolność do regularnego oszczędzania oraz inwestowania w przyszłości. Kapitał ludzki jest jednym z najważniejszych aktywów młodego człowieka.
Skąd czerpać rzetelną wiedzę i jak unikać błędów?
Opieraj decyzje na materiałach instytucji publicznych, dokumentach funduszy, tabelach opłat i informacjach o ryzyku, a nie wyłącznie na mediach społecznościowych. Wysokie opłaty, częste transakcje i pogoń za krótkoterminowymi sygnałami zwykle szkodzą wynikom portfela w długim terminie.
Podsumowanie drogi do finansowej przyszłości
Zacznij od bezpieczeństwa finansowego, następnie zdefiniuj cel, horyzont i profil ryzyka, buduj zdywersyfikowany portfel, inwestuj regularnie i tanio, wykorzystuj procent składany oraz polskie konta emerytalne IKE i IKZE z aktualnymi limitami i preferencjami podatkowymi. Systematyczna realizacja tego planu krok po kroku wzmacnia Twoją finansową przyszłość.
MagazynInwestycyjny.pl to nowy portal tworzony przez pasjonatów finansów, którzy przekładają skomplikowane zagadnienia inwestycyjne na praktyczne porady i klarowne analizy. Koncentrujemy się na ETF-ach, akcjach, metalach szlachetnych i walutach, a każdy materiał opiera się na sprawdzonych źródłach i przejrzystości. Naszym celem jest edukacja i inspiracja inwestorów na każdym etapie rozwoju.